据原文披露,厦门鲸鱼理财的运营主体为厦门吉才神公司。10月底,平台提现开始卡壳;11月10日,厦门警方正式通报,厦门吉才神公司因涉嫌非法吸收公众存款被立案侦查。地方金融管理局同时明确,鲸鱼理财不在正规持牌名单中。一个经营了十年、长期按期支付收益的平台,最终被认定为涉嫌非法吸收公众存款,这本身就是最沉重的警示。
不少人对鲸鱼理财的信任,正是建立在时间上:平台运行了十年,收益按时到账,提现长期正常,看起来比一些短期项目更稳。但据原文披露,地方金融管理局已明确其不在正规持牌名单中。这说明,“没有出事的时间很长”从来不能替代金融牌照,更不能证明平台安全。投资之前不核查经营主体和持牌情况,却把历史兑付当作信用担保,是这场骗局中最致命的误判。
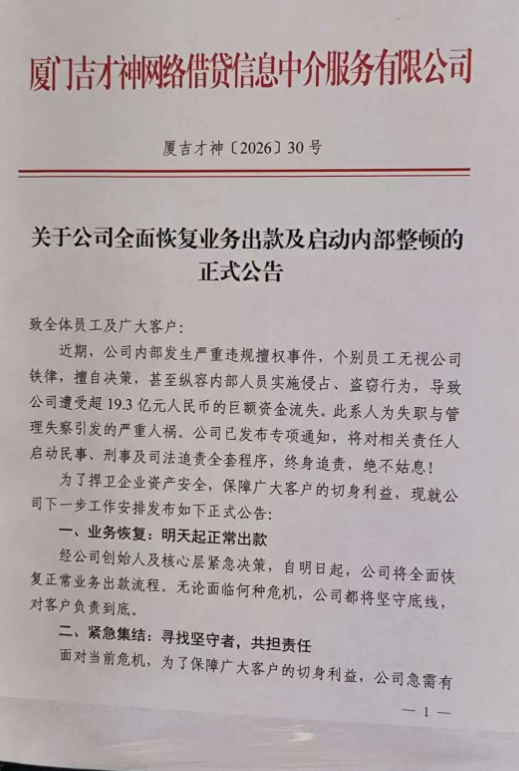
鲸鱼理财崩塌时,曾张贴过一份公告,称内部高管违规擅权,导致19.3亿资金流失,并宣称10月30日全面恢复出款。可当全国投资人连夜前往厦门对账时,公告已经被撕得只剩碎渣,公司人去楼空,客服电话也集体变成空号。承诺中的“全面恢复出款”,最终成了一张没有兑现的纸。
19.3亿不是一个与普通人无关的数字。原文中有一名投资者从2016年开始入场,十年间陆续投入近300万元,APP账户里仍显示65万元“收益”,最后却卡在一次四千多元的提现上。还有一家三口,把七八万元至八十万元的养老积蓄全部投入,账户数字天天上涨,银行卡里的钱却一分也进不来。工资、养老钱、孩子的学费,被一笔笔填进了这个资金窟窿。
更荒诞的是,人员失联、公司人去楼空之后,鲸鱼APP依然可以打开,每日收益仍会准点更新。尚未尝试提现的人在群里互相安慰,说只是系统故障,下周就会恢复;有人一边浏览其他平台暴雷的新闻,一边继续追加本金,担心“错过最后一班车”。当真实出款通道已经断裂,虚拟数字却还在增长,这种反差正是庞氏骗局利用群体心理的重要手段。
第一层包装,是盗用知名品牌为平台增光。据原文披露,鲸鱼理财早年叫“鲸鱼宝”,曾盗用平安集团、陆金所的名头进行宣传。平安为此向法院索赔800万元,鲸鱼宝随后连夜删除相关海报。改个名字、换一层界面,并不能洗掉此前虚构背书的事实。别人家的名字可以借,信用却借不来;宣传中出现大公司,更不等于大公司为平台承担风险。
第二层包装,是反复强调“银行资金存管,资金绝对安全”。据原文披露,鲸鱼理财与宜宾市商业银行的存管合作早已到期作废,但“银行存管”四个字一直被挂在宣传中,直到暴雷当天仍然没有拆除。合作到期之后继续用旧名义营造安全感,恰恰说明这类承诺不能只看截图和口号,而要核实合作是否真实、是否仍在有效期内。过期一次的风险控制,可能被继续用作下一次集资的扩音器。
第三层包装,则是拿官方合影暗示“认证”。鲸鱼理财曾把与派出所反诈宣传的合影到处转发,让投资者产生平台获得官方认可的错觉。但警察参加反诈宣传,是告诉群众如何识别骗局、远离诈骗,不是替集资平台提供信用担保。合影不等于背书,媒体报道不等于监管牌照。与官方人员合过影、出现在宣传画面里,都不能替投资者免除审查责任。
一些投资者还把“单卡一天最多充5万元”当成平台克制的证明。据原文披露,这个限额更像是控制资金流入速度、避免过早惊动监管和舆情的安排,而不是保护投资者权益的真正风控。资金去了哪里、是否进入真实项目、平台能否持续兑付,这些关键问题仍然是一片黑箱。只在充值入口设置一道闸门,不等于资金流向受到监督,更不能因此认平台正规。
十年准时返利,是这套骗局中最具迷惑性的安排。据原文披露,鲸鱼理财早期支付的收益,并不是项目投资产生的利润,而是后进场投资者的本金,本质上就是拆东墙补西墙。投资者连续三千多个日夜看到利息落袋,很容易得出一个错误结论:过去一直安全,以后也会安全。可时间越长,留在盘子里的人越多,资金缺口越大,风险也越集中。
鲸鱼理财暴雷时,还上演了一套常见的三步剧本。第一步是发布缓兵符,声称第三方渠道出现系统故障,要求大家等待恢复,甚至劝阻报警,理由是报警会影响兑付。第二步是苦情戏,把问题归咎于内部“坏人”卷走资金,让平台以受害者和受害者的双重身份博取同情。第三步则是物理消失,撕掉公告、关闭公司、停掉客服,只留下APP里不断跳动的数字。
骗局崩塌后,平台曾经发布的收益记录仍然诱人,部分人却因此继续等待所谓的“下周恢复”。这正是需要警惕的地方:提现受阻往往意味着资金周转已经出现问题,而不是一次可以靠耐心解决的小故障。遇到“系统故障”“内部高管违规”“过几天统一兑付”等说法,不能把希望寄托在下一笔收益上,更不能为了等回款继续追加本金。
正规金融产品的收益有其明确的市场范围,标注清楚,预期也相对透明。如果一个平台愿意常年提供明显高于市场一大截的收益,投资者首先应该追问的不是“能不能上车”,而是“这些钱究竟靠什么赚回来”。当兑付依靠新投资者不断进入来维持时,收益越高、规模越大,窟窿反而越深。直到最后一天,它展示的都可能仍是一份极其漂亮的账本。
据此案教训,在向任何平台转账前,至少应核实三个问题:经营主体是否在正规持牌名单中,宣传所称的银行存管合作是否真实有效,平台提供的所谓官方背书是否具有实际证明力。不要把每日收益截图、媒体报道、警察合影当成监管许可,也不要因为平台运行多年就放弃审查。发现提现受阻后,应及时报警并保存转账记录,不能被“下周恢复”的承诺无限拖延。
厦门鲸鱼理财真正利用的,是人们心中那句“都十年了,总不至于骗我”。但据原文披露,19.3亿资金流失、警方立案侦查、地方金融管理局明确其不在正规持牌名单中,已经给出了清楚结论。没有牌照的长期稳定,不叫安全;后来者的本金能够兑付早先的利息,也不叫盈利。十年不是信用证明,收益再高也不能抵消本金归零的风险,守住资金安全,必须从核验资质、看清资金流向开始。
据原文披露,厦门鲸鱼理财的运营主体为厦门吉才神公司。10月底,平台提现开始卡壳;11月10日,厦门警方正式通报,厦门吉才神公司因涉嫌非法吸收公众存款被立案侦查。地方金融管理局同时明确,鲸鱼理财不在正规持牌名单中。一个经营了十年、长期按期支付收益的平台,最终被认定为涉嫌非法吸收公众存款,这本身就是最沉重的警示。
不少人对鲸鱼理财的信任,正是建立在时间上:平台运行了十年,收益按时到账,提现长期正常,看起来比一些短期项目更稳。但据原文披露,地方金融管理局已明确其不在正规持牌名单中。这说明,“没有出事的时间很长”从来不能替代金融牌照,更不能证明平台安全。投资之前不核查经营主体和持牌情况,却把历史兑付当作信用担保,是这场骗局中最致命的误判。
鲸鱼理财崩塌时,曾张贴过一份公告,称内部高管违规擅权,导致19.3亿资金流失,并宣称10月30日全面恢复出款。可当全国投资人连夜前往厦门对账时,公告已经被撕得只剩碎渣,公司人去楼空,客服电话也集体变成空号。承诺中的“全面恢复出款”,最终成了一张没有兑现的纸。
19.3亿不是一与普通人无关的数字。原文中有一名投资者从2016年开始入场,十年间陆续投入近300万元,APP账户里仍显示65万元“收益”,最后却卡在一次四千多元的提现上。还有一家三口,把七八万元至八十万元的养老积蓄全部投入,账户数字天天上涨,银行卡里的钱却一分也进不来。工资、养老钱、孩子的学费,被一笔笔填进了这个资金窟窿。
更荒诞的是,人员失联、公司人去楼空之后,鲸鱼APP依然可以打开,每日收益仍会准点更新。尚未尝试提现的人在群里互相安慰,说只是系统故障,下周就会恢复;有人一边浏览其他平台暴雷的新闻,一边继续追加本金,担心“错过最后一班车”。当真实出款通道已经断裂,虚拟数字却还在增长,这种反差正是庞氏骗局利用群体心理的重要手段。
第一层包装,是盗用知名品牌为平台增光。据原文披露,鲸鱼理财早年叫“鲸鱼宝”,曾盗用平安集团、陆金所的名头进行宣传。平安为此向法院索赔800万元,鲸鱼宝随后连夜删除相关海报。改个名字、换一层界面,并不能洗掉此前虚构背书的事实。别人家的名字可以借,信用却借不来;宣传中出现大公司,更不等于大公司为平台承担风险。
第二层包装,是反复强调“银行资金存管,资金绝对安全”。据原文披露,鲸鱼理财与宜宾市商业银行的存管合作早已到期作废,但“银行存管”四个字一直被挂在宣传中,直到暴雷当天仍然没有拆除。合作到期之后继续用旧名义营造安全感,恰恰说明这类承诺不能只看截图和口号,而要核实合作是否真实、是否仍在有效期内。过期一次的风险控制,可能被继续用作下一次集资的扩音器。
第三层包装,则是拿官方合影暗示“认证”。鲸鱼理财曾把与派出所反诈宣传的合影到处转发,让投资者产生平台获得官方认可的错觉。但警察参加反诈宣传,是告诉群众如何识别骗局、远离诈骗,不是替集资平台提供信用担保。合影不等于背书,媒体报道不等于监管牌照。与官方人员合过影、出现在宣传画面里,都不能替投资者免除审查责任。
一些投资者还把“单卡一天最多充5万元”当成平台克制的证明。据原文披露,这个限额更像是控制资金流入速度、避免过早惊动监管和舆情的安排,而不是保护投资者权益的真正风控。资金去了哪里、是否进入真实项目、平台能否持续兑付,这些关键问题仍然是一片黑箱。只在充值入口设置一道闸门,不等于资金流向受到监督,更不能因此认定平台正规。
十年准时返利,是这套骗局中最具迷惑性的安排。据原文披露,鲸鱼理财早期支付的收益,并不是项目投资产生的利润,而是后进场投资者的本金,本质上就是拆东墙补西墙。投资者连续三千多个日夜看到利息落袋,很容易得出一个错误结论:过去一直安全,以后也会安全。可时间越长,留在盘子里的人越多,资金缺口越大,风险也越集中。
鲸鱼理财暴雷时,还上演了一套常见的三步剧本。第一步是发布缓兵符,声称第三方渠道出现系统故障,要求大家等待恢复,甚至劝阻报警,理由是报警会影响兑付。第二步是苦情戏,把问题归咎于内部“坏人”卷走资金,让平台以受害者和受害者的双重身份博取同情。第三步则是物理消失,撕掉公告、关闭公司、停掉客服,只留下APP里不断跳动的数字。
骗局崩塌后,平台曾经发布的收益记录仍然诱人,部分人却因此继续等待所谓的“下周恢复”。这正是需要警惕的地方:提现受阻往往意味着资金周转已经出现问题,而不是一次可以靠耐心解决的小故障。遇到“系统故障”“内部高管违规”“过几天统一兑付”等说法,不能把希望寄托在下一笔收益上,更不能为了等回款继续追加本金。
正规金融产品收益有其明确的市场范围,标注清楚,预期也相对透明。如果一个平台愿意常年提供明显高于市场一大截的收益,投资者首先应该追问的不是“能不能上车”,而是“这些钱究竟靠什么赚回来”。当兑付依靠新投资者不断进入来维持时,收益越高、规模越大,窟窿反而越深。直到最后一天,它展示的都可能仍是一份极其漂亮的账本。
据此案教训,在向任何平台转账前,至少应核实三个问题:经营主体是否在正规持牌名单中,宣传所称的银行存管合作是否真实有效,平台提供的所谓官方背书是否具有实际证明力。不要把每日收益截图、媒体报道、警察合影当成监管许可,也不要因为平台运行多年就放弃审查。发现提现受阻后,应及时报警并保存转账记录,不能被“下周恢复”的承诺无限拖延。
厦门鲸鱼理财真正利用的,是人们心中那句“都十年了,总不至于骗我”。但据原文披露,19.3亿资金流失、警方立案侦查、地方金融管理局明确其不在正规持牌名单中,已经给出了清楚结论。没有牌照的长期稳定,不叫安全;后来者的本金能够兑付早先的利息,也不叫盈利。十年不是信用证明,收益再高也不能抵消本金归零的风险,守住资金安全,必须从核验资质、看清资金流向开始。