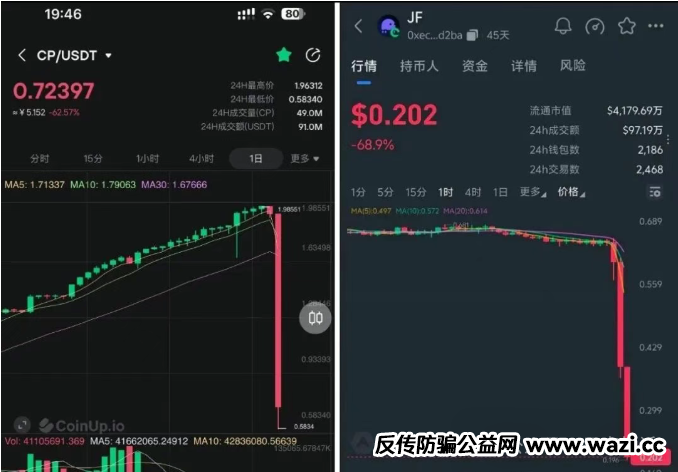
CoinUp的结局颇具警示意义。它曾被部分自媒体包装成“传统金融与加密世界融合的里程碑”,以“港股首个加密储备”为核心卖点吸引投资者。据原文披露,后来APP无法打开,部分用户甚至连登录界面都进不去,提现通道被彻底关闭,平台币CP从高点下跌73%,流动性清零。技术名词再新颖、故事再宏大,也无法替代监管资质和真实的安全能力。
第一步,是用“上市公司背书”制造安全感。据媒体报道,曾有一家港股上市公司发布公告,宣布储备CoinUp的平台币CP。这份公告被包装成“传统资本拥抱加密资产”的标志,币价随之上涨,社群中也出现了大量“上车就对了”的声音。然而,据原文核查,无论在香港证监会已发牌名单还是申请名单中,都找不到CoinUp。
这意味着,所谓“港股首个加密储备”并不等于获得香港证监会认可。上市公司储备一种代币,只能说明公告所称的商业行为,不能替交易所取得监管许可,更不能证明用户资金安全。储备代币、刊登公告和建立合规托管之间没有必然联系。面对“上市公司持有平台币”的宣传,不能把商业公告当成政府背书,更不能把币价上涨当成平台可靠的证明。
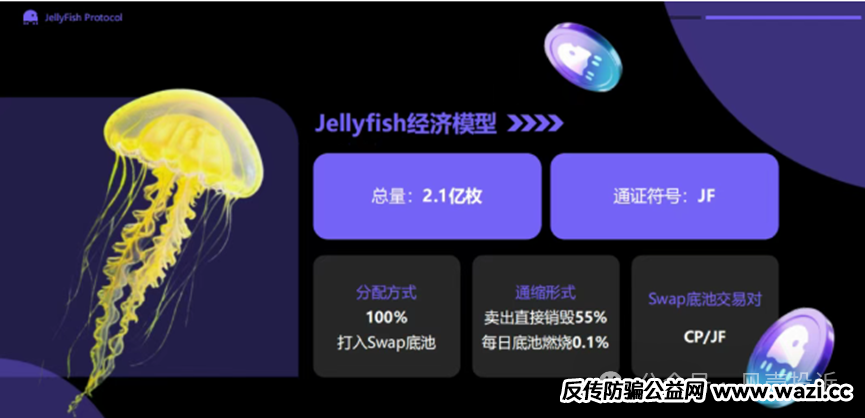
第二步,是用“水母协议”抬高资金进入平台的门槛,同时压缩退出通道。CoinUp将这套经济模型称为“算力金融生态”,但拆开所谓的高科技包装,核心规则非常直接:投入资金的50%自动进入“保险池”,卖出代币时还要征收55%的税费并直接销毁,原文所列模型还包括每日底池燃烧0.1%。这些机制听起来像保险和通缩设计,实际效果却是让资金越陷越深,让投资者每卖一次就承受一次额外损失。
所谓“保险池”是否足够透明、能否真正兑付,普通人无从验证;所谓“销毁机制”也无法改变卖出时先被扣税的事实。高额销毁税不是保护投资者的技术创新,而是限制流动性的惩罚性闸门。当卖出成本高到令人难以承受,很多用户即使明知平台出现问题,也会因为害怕亏损扩大而不敢退出,最终把主动处置风险变成被动等待结局。
“水母协议”中还有一套节点体系。用户购买1000U一个的节点并质押所谓“静态收益”,但提现规则同样苛刻:收益必须小于本金的50%,每次只能提取一半资金,另一半则被强制转入所谓的“风险矿池”。这意味着,用户不仅不能随时取回自己的钱,取出一部分还要经过额外限制,剩余部分则进入一个无法核验的黑箱。
节点、矿池、算力、保险等名词增加了项目的专业感,却没有改变资金控制权依然掌握在平台一方的事实。一个真正安全、透明的平台,不应靠设置层层障碍阻止用户查看资产和提现,更不能把正常的退出需求包装成用户自身承担的风险。名义上的“静态收益”,如果必须以锁仓和限制提现为前提,就更像诱饵,而不是可靠回报。
第三步,是把拉人头变成平台的“主业”。据原文披露,CoinUp对直推人员给予10%的奖励,团队长还可获得20%的分润。每一次“利好公告”、每一轮币价上涨,都会成为新的招募话术。后来平台又推出新的协议版本,虽然规则有所调整,但锁仓、销毁和层级返利的基本模式并未改变。
当一家所谓“交易所”的主要收益来自发展新人,而不是透明交易、托管服务或者可持续的业务收入,它与资金盘的距离就已经非常近。直推奖励和团队分润会把投资者的熟人关系、社交信任甚至日常关系变成新的招募渠道。参与者以为自己是在推广投资项目,实际上却可能同时成为下一轮接盘者的招募者,风险也会沿着上下级关系不断扩散。
从8月下旬起,社区开始陆续出现提现失败、账户被无故冻结等反馈,甚至有用户被要求缴纳“解冻费”。第三方点评平台给出的信任评分只有2.2分,结论为“低信任”。随后,APP无法登录,提现通道关闭,CP从高点下跌73%。原文图示数据还显示,两个账户分别录得42.57%和68.9%的极端跌幅,反映出平台币价格剧烈波动的风险。
据原文披露,多方信息显示警方已经介入,但具体进展、责任认定和处理结果仍应以官方通报为准,不能仅凭网络信息自行下结论。原文还提到,部分团队长早已转移阵地,准备开展新的项目。这一细节尤其值得警惕:平台出现危机后继续推广,并不代表新项目安全,反而可能意味着旧有风险正在向新的受害者转移。
CoinUp也不是第一个出现类似问题的平台。原文提到,在它之前,已有同类交易所使用几乎相同的剧本收割过一轮,包括以节点扩容制造稀缺感、以锁本放息限制退出、以层级返利维持资金流入。而在同行崩盘时,CoinUp仍借机拉新,把上一轮平台中的受害者转化为自己的新参与者。两层收割叠加之下,受伤的人自然会比单一骗局发生时更多。
这类资金盘通常依靠新入场资金支付早期参与者的收益。当新增资金不足以覆盖承诺的回报,兑付压力便会迅速上升;此时限制提现只能延缓问题,不能解决问题。所谓算力、节点、矿池和通缩模型,如果不能对应真实、可持续且可核验的业务收入,就只是用来掩盖资金缺口的新名词。
CoinUp在终局前还曾炒作“上市公司储备代币”和“股币联动”等概念。之所以反复向股市靠拢,是因为加密市场内部的新增资金已经见顶,“传统金融”四个字更容易吸引不熟悉虚拟资产的普通人。看到所谓交易所突然宣布与上市公司产生联系,应首先把它视为离场风险信号,而不是追涨信号。上市公司公告需要核实,交易所资质需要查询,资产托管和提现能力更需要验证,三者不能混为一谈。
资金池的流向同样是关键风险点。在没有监管、没有托管、没有审计的平台中,用户看到的余额可能只是一行由平台控制的数据库记录,随时都有被修改或删除的可能。据原文提到,同类项目的资金池曾在一次链上操作中被整体转空:一个地址调用管理员权限,在几分钟内将数百万美元级别的稳定币和主流币转移,随后又把责任推给“黑客攻击”。即使资金记录显示在链上,也不能据此证明平台无法私自转移资产,更不能证明提现通道会一直开放。
在我国,虚拟货币相关业务活动属于非法金融活动,参与者遭受的损失不受法律保护。以虚拟货币为名吸收资金并承诺高额回报,可能涉嫌集资诈骗罪、非法吸收公众存款罪。设置层级返利、以发展下线数量计酬的机制,层级达到三级以上、人数达到三十人以上,原文提示其可能触及组织、领导传销活动罪的刑事立案标准。团队长不仅可能承担退赃责任,还可能面临刑事责任。所谓“推广奖励”,从来不是没有法律成本的兼职收入。
面对类似宣传,普通投资者至少应做到四点。第一,去监管机构官方网站核对持牌名单和申请名单。凡是无法查询到对应资质的所谓“交易所”,都应按照高风险资金盘审视,而不是相信群聊里的截图和口头保证。第二,看到“上市公司储备代币”,必须分清商业行为与监管认可。上市公司持有资产不等于替平台担保,交易所是否合规也不能由一份公告代替证明。
第三,检查退出规则是否存在异常惩罚。卖出收取55%的销毁税、提现只能提取一半、剩余资金强制进入风险矿池,这些安排共同指向一个结果:资金进入容易,退出会被层层削弱。所谓“通缩创新”“生态收益”不能成为锁定用户资金的理由。第四,看清推广奖励。直推10%、团队长20%不是普通获客优惠,而是典型的层级利益驱动。参与者每拉来一个人,不仅可能增加自己的账面奖励,也可能把更多人带入同一风险链条。
已经投入资金并发现提现异常的,应尽可能在平台