2026年11月4日,淮安的一位用户再次点开鲸鱼APP。屏幕上的提现申请依然卡在“审核中”,此前投入的巨额资金迟迟无法取出。
面对询问,她说出自己的情况:“我个人账户上有45万多,我妈的账户上是10万多,我爸的账户上是20多万,加起来要有七八十万。”三个账户里的钱全部被套住,其中既有她自己的积蓄,也有家人的积蓄。
让人颇感意外的是,就在十天前的10月26日,她还曾顺利从鲸鱼APP提现出4072元。一次正常到账的提现,与后来迟迟无法兑现的几十万相比,形成了一个极其刺眼的反差。
据原文所引媒体报道,自11月4日起,全国多地用户发现鲸鱼金融平台无法提现,部分用户陆续报警,位于厦门的公司总部也已人去楼空。但诡异的是,鲸鱼APP仍然可以打开,余额仍然显示,产生的利息甚至还在继续变化。只有真正申请提现的人,才猛然意识到自己已经被困在了系统里。
提现的门在缓缓关闭,充值的窗口却依然敞开。平台以“系统故障”“审核排队”等理由安抚用户,表面上看像是一场技术故障,实际风险却可能来自平台刻意延缓资金兑付、缓解挤兑压力的流动性操盘。
为什么会有这么多用户把钱放进去?将原因简单归结为“贪图高息”,显然无法解释全部真相。这位淮安用户从2015年便开始使用鲸鱼APP,最初平台年利率有七八个点,后来虽然逐步降到了五个点左右,但真正吸引她的并非单独的利率数字,而是平台设计的存取体验:最短可以按周定期,存满一个星期便能取出来。
这两年银行持续降息,五大国有银行的定存利率已经跌入“1字头”。在这样的背景下,一个使用多年、按周结息、随存随取、年化收益一度达到5%左右的平台,很容易被普通投资者视为银行存款的“高息替代品”。账户里的钱一次次按时取出,既往体验顺滑无阻,也不断强化着一种安全感:这个平台已经稳定运行多年,应该不会出问题。
山东一位用户说得很直白:“当时都没有去细了解它是做什么的,我们就是存款,然后它给利息。”在底层投资者眼中,复杂的网络借贷信息中介被降维理解成了熟悉的银行存款。他们没有深入了解平台的业务模式,只是把本金进去,等待利息按时到账。
因此,这位淮安用户输掉的并不只是高息诱惑,更是“随时可以取出来”的流动性幻觉。过去每一次顺利提现,都在为下一次投入增加信用;每一次按时结息,都在证明平台“值得信赖”。当用户将这种连续多年的正常兑付当成理所当然,风险便被悄无声息地推迟到了提现受阻之后。
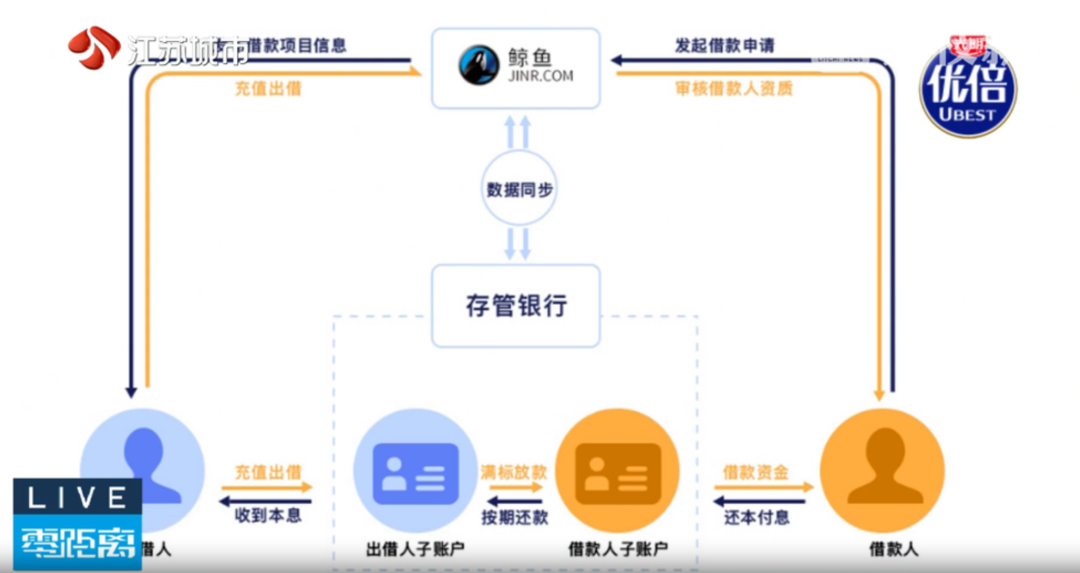
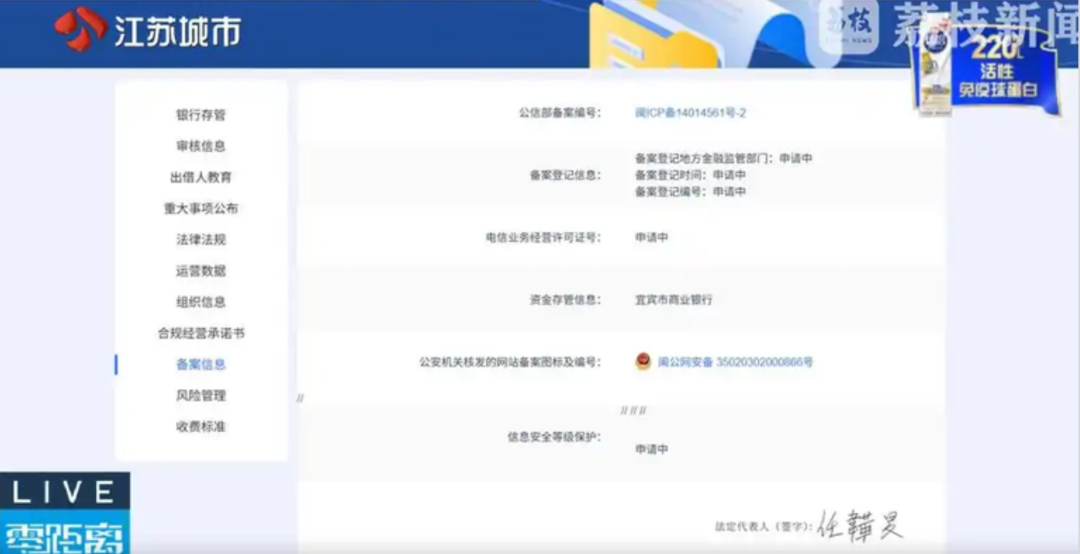
平台精心披上的合规外衣,则让这种信任进一步固化。据原文披露,鲸鱼APP公开信息曾显示资金由银行存管,平台主要发布借款、出借信息。宣传材料中甚至展示过资金存管流程图,看起来严丝合缝,让用户很难怀疑资金是否真正受到银行监管。
然而,记者致电公开信息中标注的存管银行——宜宾市商业银行后,客服人员的回答却揭开了真相:“我们曾经与厦门吉才神……旗下平台开展过资金存管业务,但是相关的合作协议已经到期,目前合作已经终止。”
这意味着,平台展示的银行存管流程图,并不能直接等同于当前仍然有效的资金保障。协议已经终止、合作已经结束,而普通用户看到的宣传页面却未必同步更新。平台利用的,正是用户不会主动向存管银行求证的信息差。
备案信息同样值得警惕。据原文披露,鲸鱼APP备案页面中的地方金融监管备案、电信业务经营许可证等核心资质,状态均为“申请中”。厦门地方金融管理部门工作人员就平台是否进入监管名单公开回应时,也表示其并不在名单之内。
“申请中”与“已经获批”之间隔着最关键的一道门槛。一项尚未完成的备案、一份已经终止的存管协议,本应足以敲响警钟,但这些破绽被藏在普通用户很少核验的页面角落。原文称,平台在长达十年的时间里持续吸收了数十亿计的公众资金,而其外部合规信号早已失去实际支撑。
比突然停止兑付更危险的,是提现受阻后平台依然维持“正常运营”的表象。据原文披露,当提现通道开始卡顿,平台抛出第三方系统故障、审核排队等说法。山东用户对此描述得尤其具体:“目前鲸鱼App还在正常运营,余额产生的利息也在发生变化,可只有提现的人,才发现平台已经出现问题,不提现的人,还在持续存钱。”
数字仍在跳动,利息仍在增长,这会重新激活用户对平台的期待。有人不愿提现,是因为担心错过继续上涨的收益;有人则试图投入更多本金,希望用新增资金挽回原有本金。但据原文梳理,平台可能正是利用新入局者继续充值的资金,填补老用户无法提现形成的缺口。
这也是整起事件中最值得警惕的机制:提现受阻不会立刻让所有投资者同时醒悟,反而可能让尚未提现的人继续停留。已经投入的资金变成“沉没成本”,眼前不断变化的收益数字则成为新的心理锚点。越想等到全部回本,越容易在等待中追加投入,最终让损失进一步扩大。
原文披露,厦门执法机关已依法开展核查工作,厦门市公安局110指挥中心及辖区受案单位也就接警情况和用户提出的冻结App诉求公开回应。江苏永衡律师事务所贺礼周律师从法律角度分析认为,该平台涉嫌未经国家批准向不特定人群筹集资金,属于非法集资风险。上述内容属于公开回应和律师法律观点,平台事件的最终性质仍应以官方司法及监管部门发布的信息为准。
如果相关风险进入调查、认定和追偿程序,用户面对的将不再只是App里一个暂时无法通过的提现申请,而可能是一段以年为单位计算的漫长追款通道。平台此前展示的利息、存管流程和备案信息,都不能替代司法机关最终确认的责任认定,更不能成为承诺本金必然追回的保证。
这起事件给普通人的警示,并不是“以后不要再追求任何高于银行的收益”,而是不能把“随时可取”和“曾经顺利兑付”误认为平台安全的充分证明。面对包装精美、承诺动听的平台,必须同时核验资金存管和平台资质,不能只盯着App里跳动的收益数字。
具体的查证方法并不复杂。按照原文提示,可以先致电宣传材料中标注的存管银行,询问资金存管协议是否仍然有效、合作是否已经终止;再去地方金融管理部门核实平台是否进入监管名单,并查看备案和经营许可的真实状态。不要把宣传页上的流程图、客服的口头保证和历史提现记录,直接等同于当前仍然有效的事实。
一旦出现提现异常、审核长期停滞等信号,应停止追加本金,更不要试图用更多资金“救活”原有本金。同时通过正规渠道反映问题,保存相关页面和资金记录,避免因信息脱节而进一步扩大损失。对存有老人积蓄的家庭而言,更应有人定期核对平台资质与资金流向,不让“高息但灵活”的表象成为全家盲目追加投资的理由。
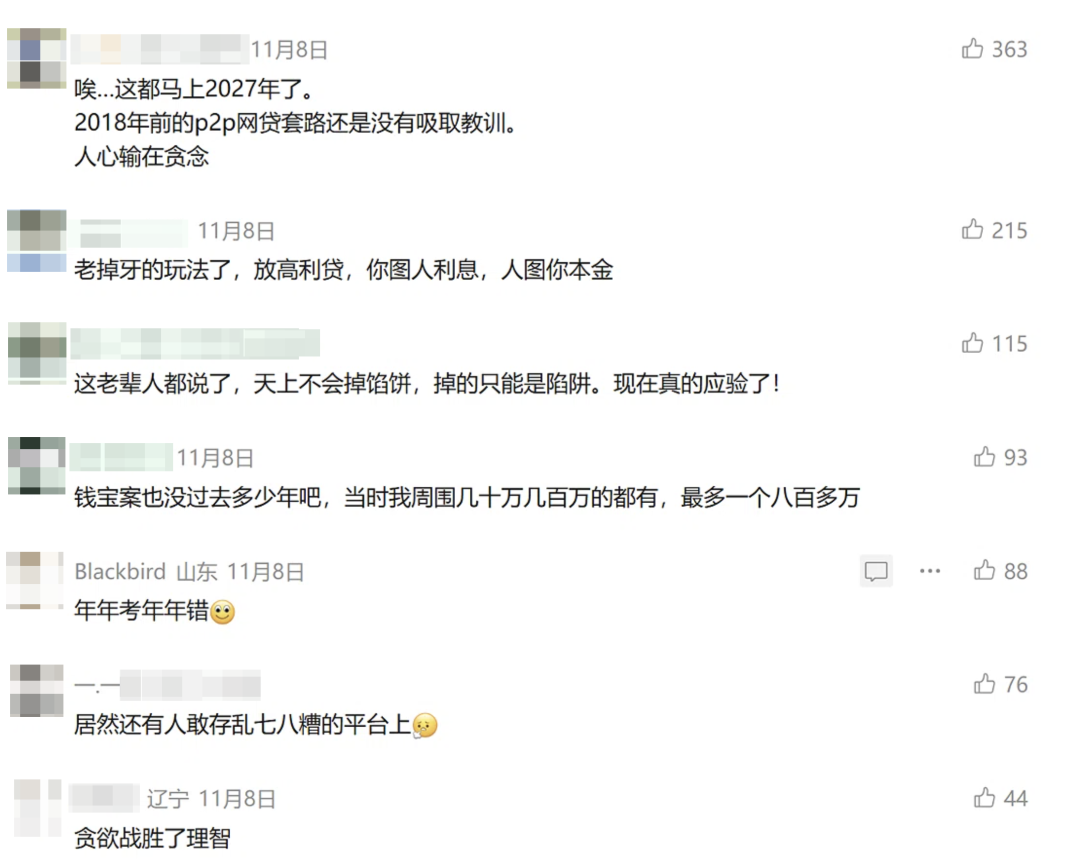
归根结底,击溃投资防线的并不只是对财富的渴望,更是普通人对精打细算生活的期待,以及对“银行存管、已经备案”的朴素信任。她输掉的不是简单的银行利息,而是一个被精心营造的“随时能取、永不会变”的幻觉。
在真金白银面前,查证永远比轻信便宜,离场也永远比等待便宜。那些迟迟没有回音的“审核中”,可能不是系统在保护用户,而是在延迟风险暴露。敬畏常识、核实资质、拒绝侥幸,恰恰是普通家庭守住血汗钱最朴素也最有效的盾牌。
本文所涉事实及人物言论均依据原文列明的2026年11月7日公开报道,包括《“鲸鱼”金融平台无法提现 多地用户报警》、宜宾市商业银行客服关于存管合作终止的回应、厦门市地方金融管理局及厦门警方相关回应,以及江苏永衡律师事务所贺礼周律师的法律观点。文章旨在传递金融防骗常识,不构成投资建议或法律意见。文中提及的平台名称及事件进展,请以官方司法及监管部门发布的信息为准。理财有风险,投资需谨慎。