在“官方活动”“共识协议升级”和“单边上涨”等话术包装下,普通投资者往往很难第一时间识别风险。但据原文披露,RISE项目自称“polgon共识协议2.0”,宣称由Polygon官方推出理财活动,还打出“拿出10亿枚POL做活动”的口号。识别此类项目并不需要复杂技术分析,第一步只需核对公链官方信息,就能发现明显疑点。
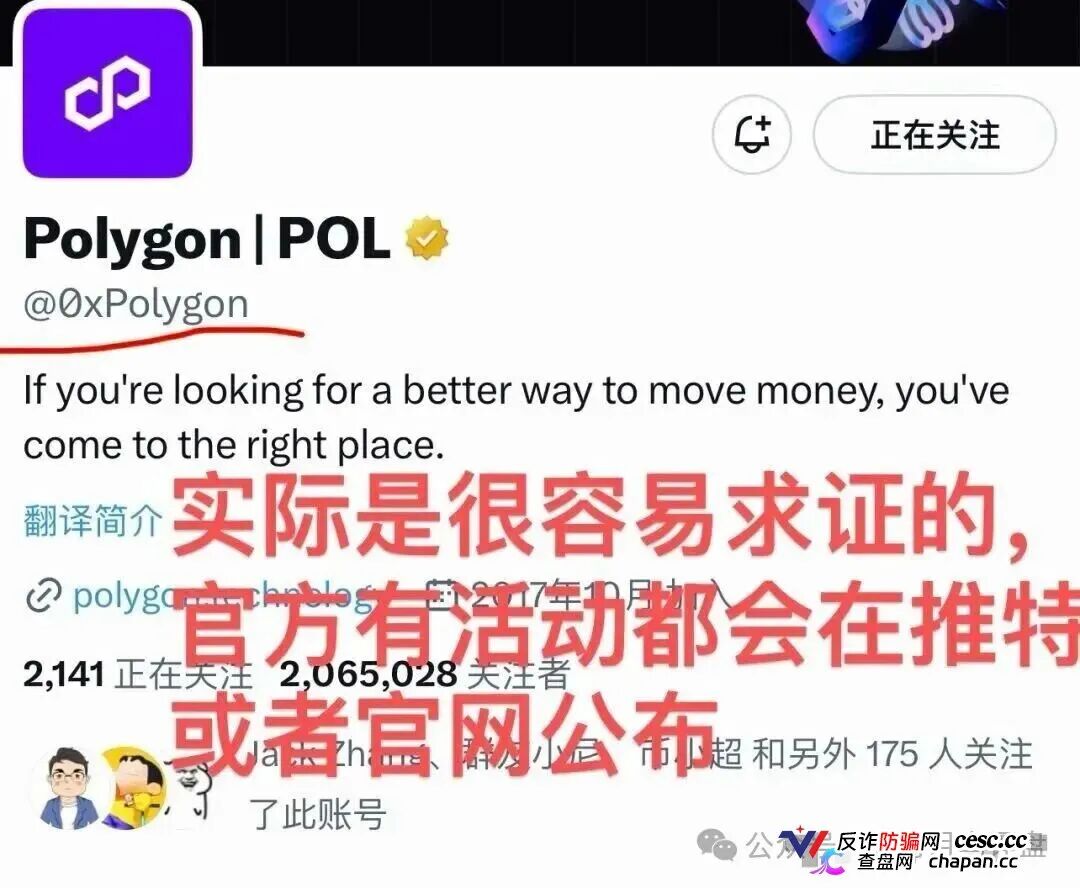
项目名称本身就暴露了问题。Polygon的官方拼写是“Polygon”,RISE项目方却写成“polgon”,少了一个字母。原文指出,这一拼写错误利用的正是投资者的信息差:如果受众懒得打开官方账号核实,群聊海报里的“官方理财”便可能摇身变成可信项目。一个真正由知名公链推出的活动,不可能只靠拉人进群传播,而不留下任何官方公告。
据原文核查,Polygon官方社交媒体账号从头翻到尾,都没有发布所谓“10亿枚POL做活动”的信息。若该活动真实存在,按照项目传播的逻辑,至少应在官方网站、官方账号置顶内容或相关媒体信息中留下记录,而不是仅存在于群聊图片和私聊话术里。验证“官方活动”的直接渠道只有一个,那就是公链官方账号和官方网站。几分钟就能完成的核验,不能被“错过活动就没有名额”等催促话术替代。
真正决定风险的,是RISE如何制造出“只涨不跌”的盘面。据原文披露,该项目没有DApp,价格机制直接体现在代币中:价格等于池内U数量除以代币数量,项目每天按固定比例燃烧底池代币。U的数量不变,代币数量持续减少,价格便会自然上涨。这样的上涨来自代币供应量收缩,而不是市场交易量增加,更不代表项目产生了真实收益。
这也解释了为什么即使没有新人进场,账面仍可能持续上涨。只要底池里的U还在、RISE代币还在按计划销毁,价格曲线就能继续向上。但与此同时,底池中的真实资金和流动性不断缩减。早期持有人看到的数字越来越漂亮,后来者面对的却是一个越来越薄的池子。价格越被抬高,退出时能够接盘的流动性越少,“最后接棒的人”也就越接近。
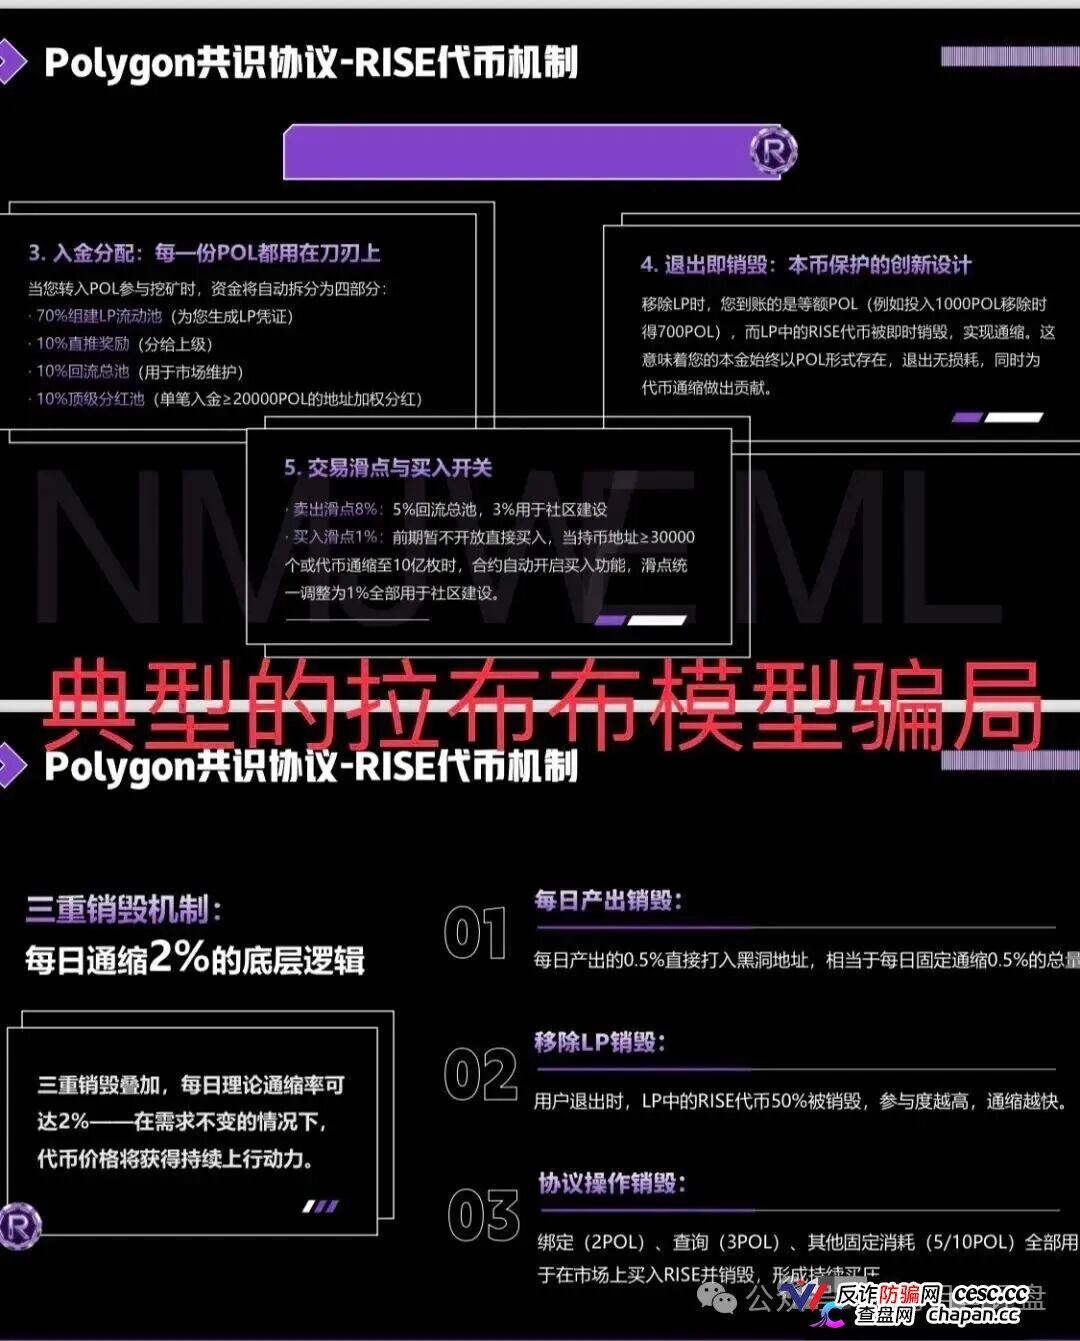
RISE的入金分配表同样值得警惕:70%的资金用于组建流动性池,10%用于直推奖励,10%回流总池,另有10%作为顶级分红,单笔入金不低于20000枚POL的地址可获得权限分红。退出时,持有人需要移除流动性,按照等级拿回POL,池内对应的RISE代币则被即时销毁。表面上看,项目既安排了入场,也设置了退出;实际上,能否退出取决于剩余资金、参与者等级和池内流动性,而不是一张写着“随时可退”的规则表。
推广机制又为资金盘叠加了层级激励。直推1人可以获得第一代收益的5%,直推10人则可获得十代收益各5%的奖励;早期参与者的“算力”还会每日递增0.5%,权重越高,继续获得奖励和分红的能力越强。这套设计持续奖励“进得早、锁得久、拉得多”,却没有奖励“看得懂、查得清”。当收益预期主要来自不断扩张的下线网络时,项目收益便与参与者数量深度绑定,新增资金枯竭之日,也就是奖励链条难以为继之时。
“没有DApp,所以更简单透明”更是需要警惕的说法。按照原文的风险逻辑,有DApp的项目尚且需要接受审计、检查合约和上链记录,没有DApp反而意味着资金池、交易规则和关键代码缺少公开验证条件。代码可能随时修改,持有人资金可能突然消失;盘面交易由项目方控制,流动性可能被抽走,价格也可能被项目方拉高或砸低。项目方既掌握规则,又掌握资金入口,还掌握盘面,所谓“简单透明”反而可能成为最不透明的控制方式。
原文将这类项目归入“拉布布类仿盘”,并梳理出较为清晰的崩塌过程。第一阶段,高收益吸引早期玩家,价格快速上涨;第二阶段,FOMO情绪蔓延,散户大量涌入;第三阶段,价格被推至高位,项目方悄悄套现;第四阶段,新增资金枯竭,持有人集中退出,价格断崖式下跌;第五阶段,社群解散、客服失联,盘面最终归零。据原文引用的公开盘点,今年以来被盘点的拉布布类模型中,没有一个撑过半年。
很多参与者其实能够看懂这套时间表,却仍相信自己能赶在崩盘前下车。问题在于,项目方在第三阶段套现与普通持有人在第四阶段夺路而逃,走的是同一个出口,都是从底池中提取真实流动性。先行动的人能够拿走U,后行动的人只能面对不断缩小的池子和难以兑现的账面余额。所谓“提前下车”,本质上是在一条早已排好顺序的队伍中抢先离场,而不是与项目方进行对等博弈。
“赚钱错觉”还会进一步削弱风险感知。群聊里不断出现收益截图,行情图上的数字每天上涨,容易让人把账面涨幅当成已经落袋的利润。但截图不会告诉观察者,收益来自真实成交还是销毁机制制造的价格变化,持有人是否成功提现,能够提出多少,以及提现是否受到手续费、等级或流动性的限制。在只能进入、难以顺利退出的盘面里,账面数字再漂亮,也可能只是无法兑现的数字。
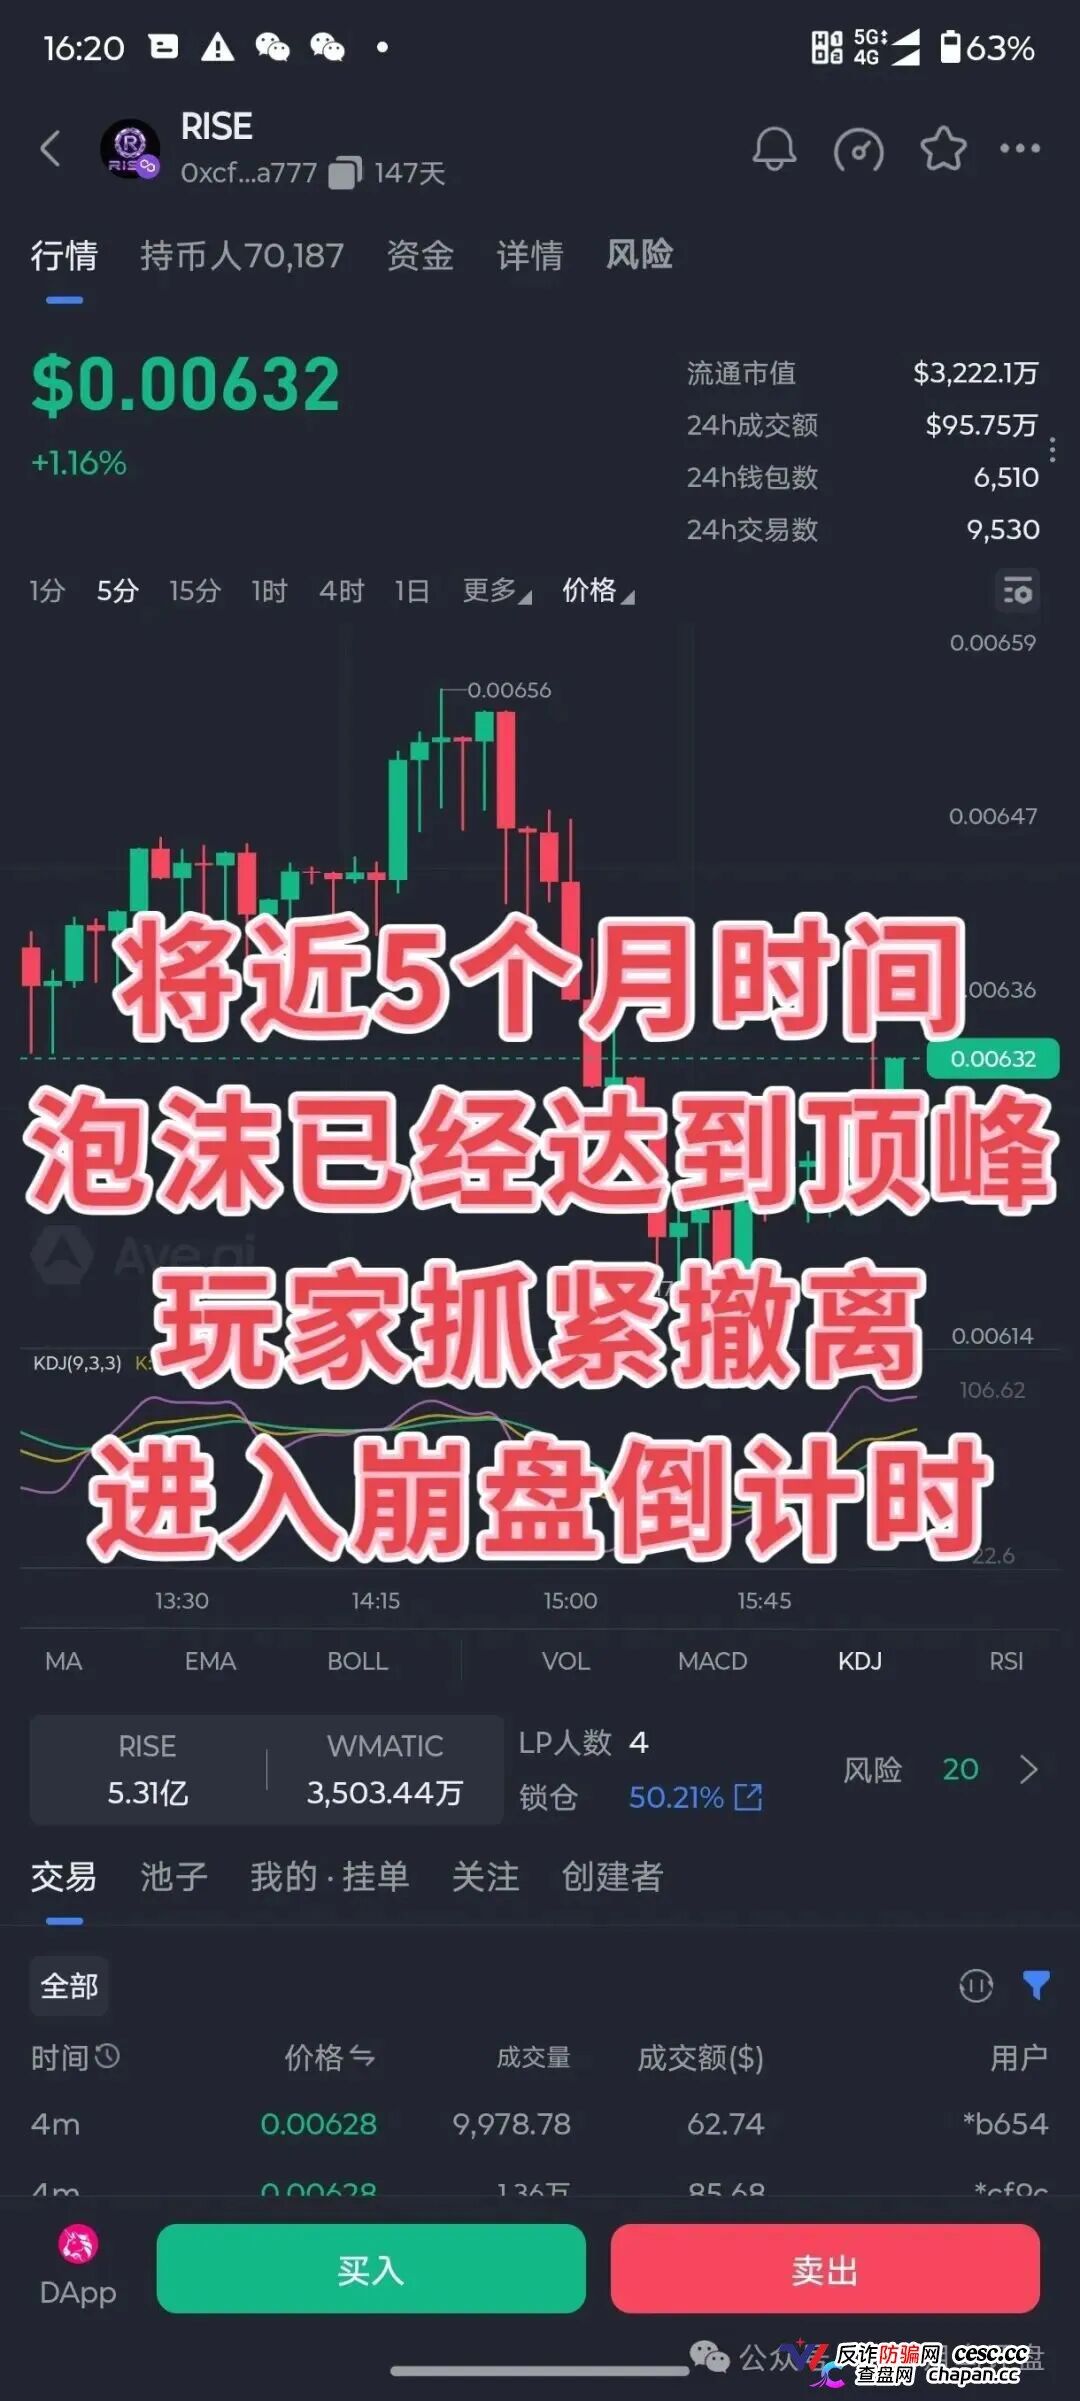
据原文披露的行情截图,RISE代币持有人约为70187人,但提供流动性的LP只有4人,锁仓比例为50.21%;项目上线近5个月后,推广话术仍在鼓吹“单边上涨、买了就赚”。持有人数量与LP人数形成强烈反差,说明大量注意力聚集在交易和推广端,真正支撑交易的流动性却高度集中。原文据此判断,该项目已处在“高收益吸引资金、项目方套现”到“新增资金枯竭、持币人集中逃跑”的过渡阶段。需要强调的是,这属于依据公开数据和机制作出的风险判断,并非对具体崩盘时间作出确定承诺。
从法律风险看,若冒用知名公链官方名义发行虚假代币、非法吸收资金的事实得到查实,相关行为可能涉嫌诈骗罪。根据《刑法》第二百六十六条,诈骗公私财物,数额较大的应依法追究刑事责任;数额特别巨大的,可处十年以上有期徒刑或者无期徒刑。以代数奖励诱导发展下线并进行层级计酬,还可能触及《刑法》第二百二十四条之一规定的组织、领导传销活动罪。与此同时,虚拟货币相关业务活动在我国属于非法金融活动,相关损失不当然受到法律保护。
尚未入场的投资者应直接远离,不要因为“官方名头”“限量名额”“最后上车机会”或群聊收益截图而进入陌生项目。看到“单边上涨”时应明白,不存在只涨不跌的市场,只能存在项目方画给你看的K线;看到“没有DApp”时应明白,少了公开合约和审计约束,并不等于更加安全。对所谓官方活动,只通过Polygon官方账号和官方网站核验,不把群管理员、推广海报或所谓客服截图当成方证明。
已经入场的投资者应立即停止补仓和追加推广,按照现有条件尽量提取能够提取的U,同时保存交易记录、群聊截图、推广话术、入金及提现记录等材料,并第一时间拨打110或96110咨询、报案。不要把账面上涨当成已经到账的收益,也不要相信项目方能够无限维持“单边上涨”。底池中的真实流动性终有耗尽之时,越晚行动,能够保留下来的资金通常越少。
RISE借用了Polygon和POL的知名公链元素,却没有得到Polygon官方账号或官网的信息背书;其“10亿枚POL活动”“单边上涨”等宣传,与销毁代币制造涨幅、拉布布层级奖励、有限LP和项目方控制盘面等机制结合后,呈现出典型资金盘的高风险特征。识别骗局不能只听承诺,更不能只看上涨曲线。官方身份必须独立核验,账面收益必须以能够真实提现为准;任何要求投资者继续补仓、继续拉人才能获得收益的项目,都应立即退出并保留证据。
在“官方活动”“共识协议升级”和“单边上涨”等话术包装下,普通投资者往往很难第一时间识别风险。但据原文披露,RISE项目自称“polgon共识协议2.0”,宣称由Polygon官方推出理财活动,还打出“拿出10亿枚POL做活动”的口号。识别此类项目并不需要复杂技术分析,第一步只需核对公链官方信息,就能发现明显疑点。
项目名称本身就暴露了问题。Polygon的官方拼写是“Polygon”,RISE项目方却写成“polgon”,少了一个字母。原文指出,这一拼写错误利用的正是投资者的信息差:如果受众懒得打开官方账号核实,群聊海报里的“官方理财”便可能摇身变成可信项目。一个真正由知名公链推出的活动,不可能只靠拉人进群传播,而不留下任何官方公告。
据原文核查,Polygon官方社交媒体账号从头翻到尾,都没有发布所谓“10亿枚POL做活动”的信息。若该活动真实存在,按照项目传播的逻辑,至少应在官方网站、官方账号置顶内容或相关媒体信息中留下记录,而不是仅存在于群聊图片和私聊话术里。验证“官方活动”的直接渠道只有一个,那就是公链官方账号和官方网站。几分钟就能完成的核验,不能被“错过活动就没有名额”等催促话术替代。
真正决定风险的,是RISE如何制造出“只涨不跌”的盘面。据原文披露,该项目没有DApp,价格机制直接体现在代币中:价格等于池内U数量除以代币数量,项目每天按固定比例燃烧底池代币。U的数量不变,代币数量持续减少,价格便会自然上涨。这样的上涨来自代币供应量收缩,而不是市场交易量增加,更不代表项目产生了真实收益。
这也解释了为什么即使没有新人进场,账面仍可能持续上涨。只要底池里的U还在、RISE代币还在按计划销毁,价格曲线就能继续向上。但与此同时,底池中的真实资金和流动性不断缩减。早期持有人看到的数字越来越漂亮,后来者面对的却是一个越来越薄的池子。价格越被抬高,退出时能够接盘的流动性越少,“最后接棒的人”也就越接近。
RISE的入金分配表同样值得警惕:70%的资金用于组建流动性池,10%用于直推奖励,10%回流总池,另有10%作为顶级分红,单笔入金不低于20000枚POL的地址可获得权限分红。退出时,持有人需要移除流动性,按照等级拿回POL,池内对应的RISE代币则被即时销毁。表面上看,项目既安排了入场,也设置了退出;实际上,能否退出取决于剩余资金、参与者等级和池内流动性,而不是一张写着“随时可退”的规则表。
推广机制又为资金盘叠加了层级激励。直推1人可以获得第一代收益的5%,直推10人则可获得十代收益各5%的奖励;早期参与者的“算力”还会每日递增0.5%,权重越高,继续获得奖励和分红的能力越强。这套设计持续奖励“进得早锁得久、拉得多”,却没有奖励“看得懂、查得清”。当收益预期主要来自不断扩张的下线网络时,项目收益便与参与者数量深度绑定,新增资金枯竭之日,也就是奖励链条难以为继之时。
“没有DApp,所以更简单透明”更是需要警惕的说法。按照原文的风险逻辑,有DApp的项目尚且需要接受审计、检查合约和上链记录,没有DApp反而意味着资金池、交易规则和关键代码缺少公开验证条件。代码可能随时修改,持有人资金可能突然消失;盘面交易由项目方控制,流动性可能被抽走,价格也可能被项目方拉高或砸低。项目方既掌握规则,又掌握资金入口,还掌握盘面,所谓“简单透明”反而可能成为最不透明的控制方式。
原文将这类项目归入“拉布布类仿盘”,并梳理出较为清晰的崩塌过程。第一阶段,高收益吸引早期玩家,价格快速上涨;第二阶段,FOMO情绪蔓延,散户大量涌入;第三阶段,价格被推至高位,项目方悄悄套现;第四阶段,新增资金枯竭,持有人集中退出,价格断崖式下跌;第五阶段,社群解散、客服失联,盘面最终归零。据原文引用的公开盘点,今年以来被盘点的拉布布类模型中,没有一个撑过半年。
很多参与者其实能够看懂这套时间表,却仍相信自己能赶在崩盘前下车。问题在于,项目方在第三阶段套现与普通持有人在第四阶段夺路而逃,走的是同一个出口,都是从底池中提取真实流动性。先行动的人能够拿走U,后行动的人只能面对不断缩小的池子和难以兑现的账面余额。所谓“提前下车”,本质上是在一条早已排好顺序的队伍中抢先离场,而不是与项目方进行对等博弈。
“赚钱错觉”还会进一步削弱风险感知。群聊里不断出现收益截图,行情图上的数字每天上涨,容易让人把账面涨幅当成已经落袋的利润。但截图不会告诉观察者,收益来自真实成交还是销毁机制制造的价格变化,持有人是否成功提现,能够提出多少,以及提现是否受到手续费、等级或流动性的限制。在只能进入、难以顺利退出的盘面里,账面数字再漂亮,也可能只是无法兑现的数字。
据原文披露的行情截图,RISE代币持有人约为