据江苏新闻报道,11月3日和11月4日,江苏淮安的严女士连续两次在鲸鱼APP提交提现申请,页面始终显示“审核中”,资金迟迟没有到账。此前,她刚在10月26日顺利取出过4072元。不到10天,平台客服电话便已无法接通,熟悉的提现页面也失去了实际作用。
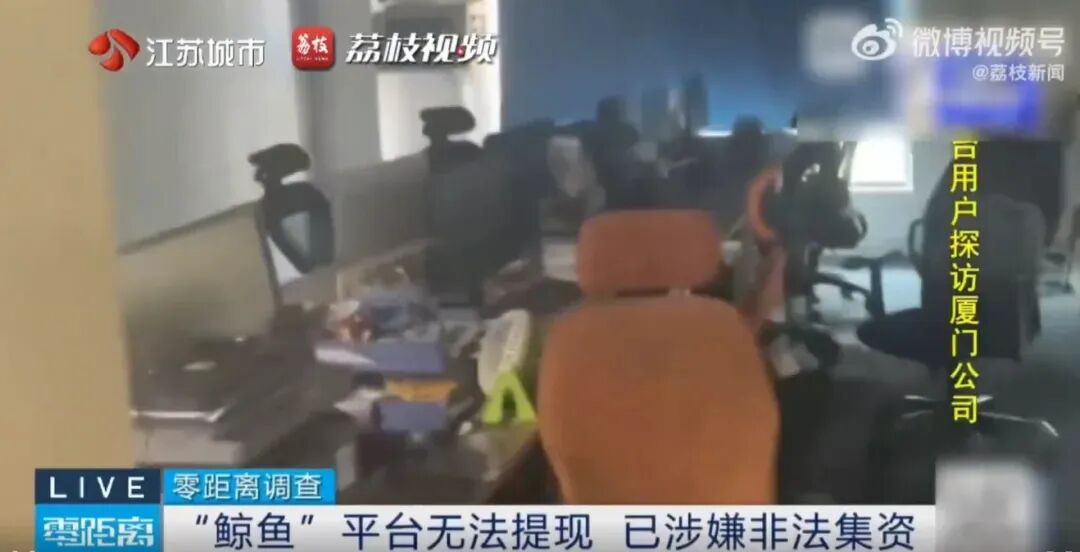
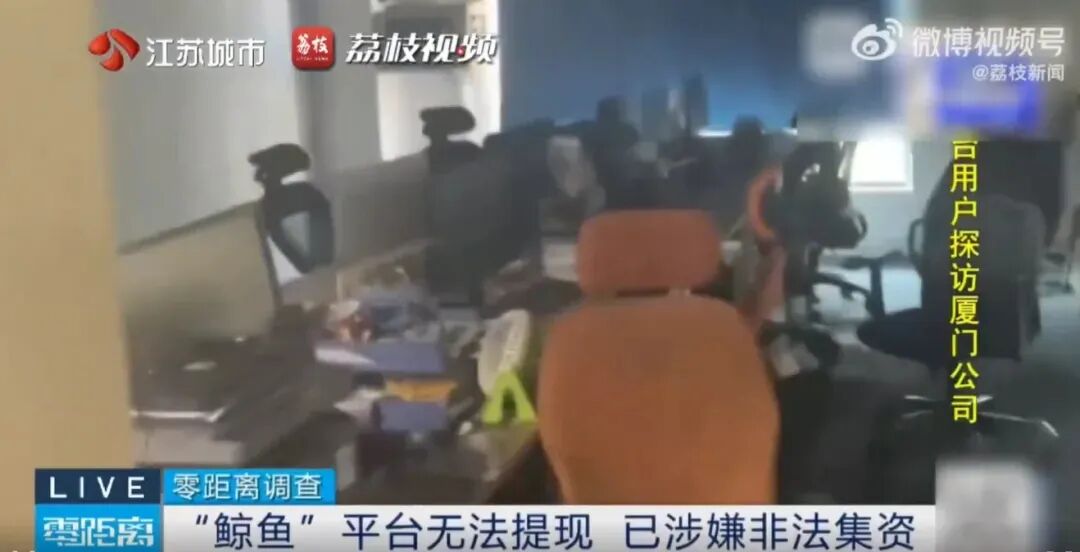
这并非孤例。有用户发现,从10月起,已经陆续有人反映鲸鱼APP存在提现受阻等问题。随客服失联、提现无回应,平台运营地点也传出大门紧锁、人去楼空的消息,有用户随即报警。上述情况显示,鲸鱼APP原本看似平稳的理财界面之下,风险已经集中暴露。
更值得注意的是,截至原文披露时,鲸鱼APP界面仍可正常更新每日利息。如果投资者不主动发起提现,可能很难从页面变化中察觉异常,甚至还有人在继续向平台充值。这表明,平台即使已经出现提现困难、客服失联等明显征兆,仍在利用正常更新的收益展示维持投资人的信心。
原文还披露了一名2015年入场投资者的经历。最初,她是在朋友推荐下接触鲸鱼APP的,平台给出的吸引力十分直接:利息比银行高,产品可以按周、按月选择,而且用钱能够随时取出。她先以小额资金试水,看到收益既高又稳定后,便把全家的钱都转入了平台。
据原文所述,该投资者自己的账户中有45万多元,母亲有10万多元,父亲有20万多元,合计七八十万元。这些钱并非闲置零散资金,而是多个家庭成员长期积攒的积蓄。当平台提现审核迟迟没有结果时,失去的不仅是账户里的数字,也可能是整个家庭原本计划用于生活的资金。
鲸鱼APP设计的吸引力,恰好击中了普通人理财回报的期待。在存款利率下行的环境下,平台不仅用“高收益”承诺吸引眼球,还提供按周、按月选择和随存随取等便利条件,让投资者产生“收益高、期限灵活、资金安全”的直观印象。早期提现成功,又进一步强化了平台可以正常兑付的判断。
据记者查询,鲸鱼APP的运营方为厦门集财神网络借贷信息中介服务有限公司。然而截至原文披露时,该平台所有的备案登记仍在申请中,从未显示备案成功。厦门市地方金融管理局也明确表示,这家公司不在其名单内。也就是说,平台面向公众吸收资金所依赖的资质,并没有得到来自监管部门的确认。
按照鲸鱼APP自身公布的规则,用户资金本应由银行存管。公开信息显示,相关存管银行为宜宾市商业银行。但银行客服回应称,该行曾经开展过资金存管业务,不过相关合作协议已经到期,目前合作已经终止。这与平台仍在使用“银行存管”名义吸引投资者之间,呈现出明显的信息落差。
一个备案登记尚未成功、运营主体不在监管部门名单内、银行存管合作也已经终止的平台,却依靠高收益和灵活取现等卖点运行十余年,并吸纳包括家庭积蓄在内的公众资金,反映出风险并不只是投资者是否看清了单个平台的宣传。备案核查、存管业务督查以及日常风险排查等环节,同样需要面对投资者为何能够长期接触并信奉这一平台的疑问。
据原文披露,有律师明确指出,平台未经金融监管部门批准,却许诺固定收益、向特定公众募集资金,已经涉嫌非法集资。投资者如遭遇提现受阻,应及时留存充值、提现等全部记录,并前往公安机关报案登记,保存相关证据,为后续维权提供依据。
维权过程中还可能面临地域带来的困难。原文提到,有用户反映异地报案只能进行协查,最终需要在厦门立案,普通投资者跨区域维权的门槛并不低。这一情况也说明,发现提现异常后不能仅靠反复拨打客服电话等待解决,更不能因为APP仍能显示利息就拖延处理,应尽快固定证据并寻求正规渠道。
说到底,鲸鱼APP所呈现的骗局逻辑并不复杂:先用高收益回应公众对稳定收益的期待,再用随时可取降低投资顾虑,最后借助银行存管名头增强可信度。部分投资者早期确实完成过小额提现,这又让骗局显得更具迷惑性。等到大额资金进入平台、提现审核拖延、客服失联时,投资者才可能意识到风险。
但守住百姓的钱袋子,不能只靠个人在付款前“擦亮眼睛”。一个没有完成备案登记的平台为何能够运行十余年,过期或终止的银行合作信息为何仍能起到背书作用,这些问题都涉及事前监管。对无资质平台、虚假宣传和过期合作背书及时核查、阻断,比风险积累到无法提现之后再处置,更能减少普通家庭的血汗钱遭受损失。
因此,对鲸鱼APP相关风险必须保持警惕。所谓每日利息正常更新,不代表平台资金安全;曾经成功提现,也不意味着以后仍能顺利取款。面对“高收益、随存随取、银行存管”等组合卖点,投资者应主动核查平台及运营主体的备案情况、银行合作是否真实有效。一旦出现提现长期审核、客服失联或办公地点人去楼空等异常,应立即停止追加资金,保存全部交易记录并及时报案,避免损失进一步扩大。