2026年11月4日,淮安一位用户再次点开鲸鱼APP,屏幕上的提现申请仍然显示”审核中”,没有任何进展的迹象。她面对镜头说出了全家人被套住的数字:自己户上45万多,母亲账户上10万多,父亲账户上20多万,一家三口加起来总计七八十万元。而仅仅在十天前的10月26日,她还成功提现过4072元——那次顺利的操作,成了她对这个平台最后的美好记忆。
更令人不安的是,这并非个案。据原文披露,自2026年6月4日起,全国多地用户相继发现鲸鱼金融平台无法提现,位于厦门的公司总部也已经人去楼空。在金融市场的雷暴中,最残酷的往往不是瞬间的坍塌,而是看着希望一点点破灭。提现的门被缓缓关上,充值的窗却还敞开着:平台APP仍在正常运营,账户余额产生的利息仍在跳动,只有那些试图提现的人,才惊觉自己早已被困在系统里。
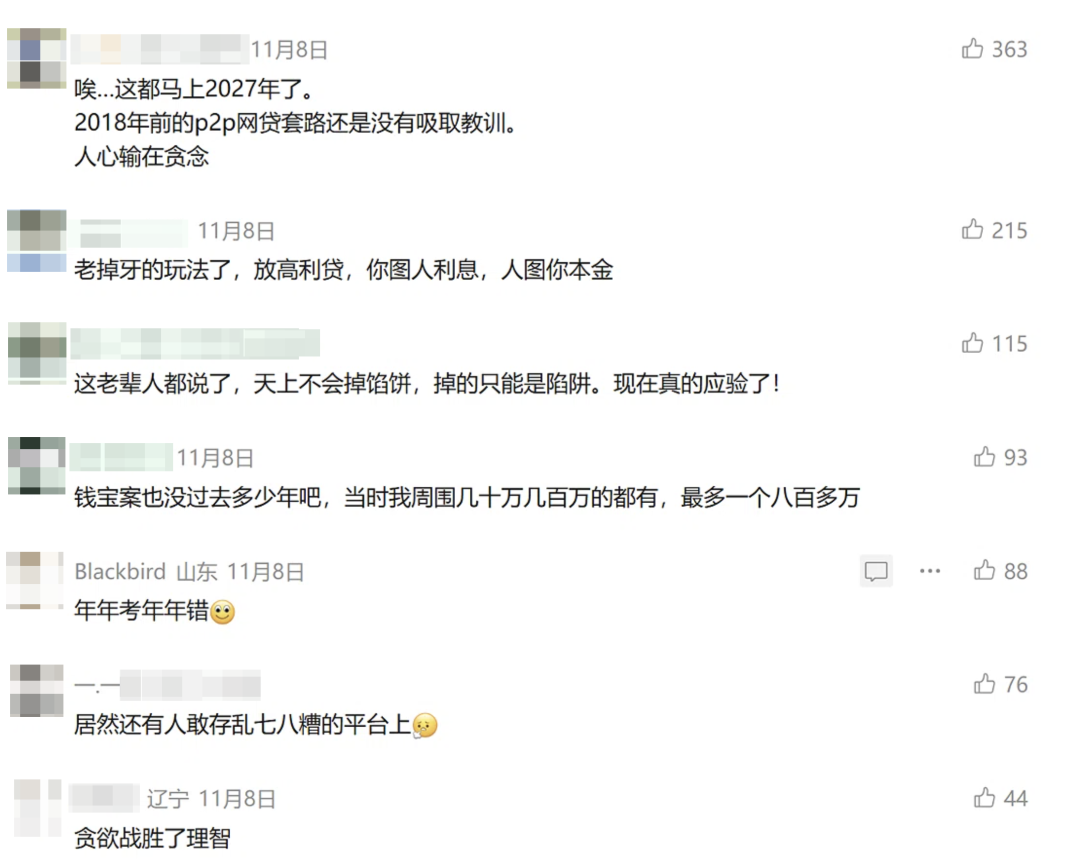
很多人可能会追问,这么明显的套路,为什么还有人前赴后继地往里存钱?甚至有人会轻飘飘地扔下一句”无非是贪图高息”。但这位淮安用户的经历,恰恰撕碎了这种居高临下的旁观者视角。她是在2015年入局的,最初的年利率有七八个点,后来降息降到了五个点左右。真正吸引她的,并非那个逐渐走低的收益率,而是平台精心设计的产品体验:有一个最短的按周定期,放一个星期就可以取出来。这两年银行降息,才显得平台特别高——这句话道出了无数普通投资者的真实心理。
当五大银行的定存利率跌入1字头,一个号称拥有十年背书、按周结息、随存随取、年化收益5%左右的平台,看起来简直是无风险套利的完美替代品。这位用户全家把余额放进去,是因为每一次操作都如期到账,每一次体验都顺滑无比。这恰恰是鲸鱼APP最要命的地方:它利用流动性错觉,让用户误以为这笔钱随时可以抽身。山东的用户说得更直白:”当时都没有去细了解它是做什么的,我们就是存款,然后它给利息。”在底层投资者的认知里,复杂的网络借贷信息中介被降维成了银行存款。不是他们太傻,而是这个时代对普通人真实投资渠道的匮乏,加上十年顺利兑付带来的安全感,让太多人放下了戒备。她不是输给了高息,她是输给了”随时能取”这个永远不会变的假象。
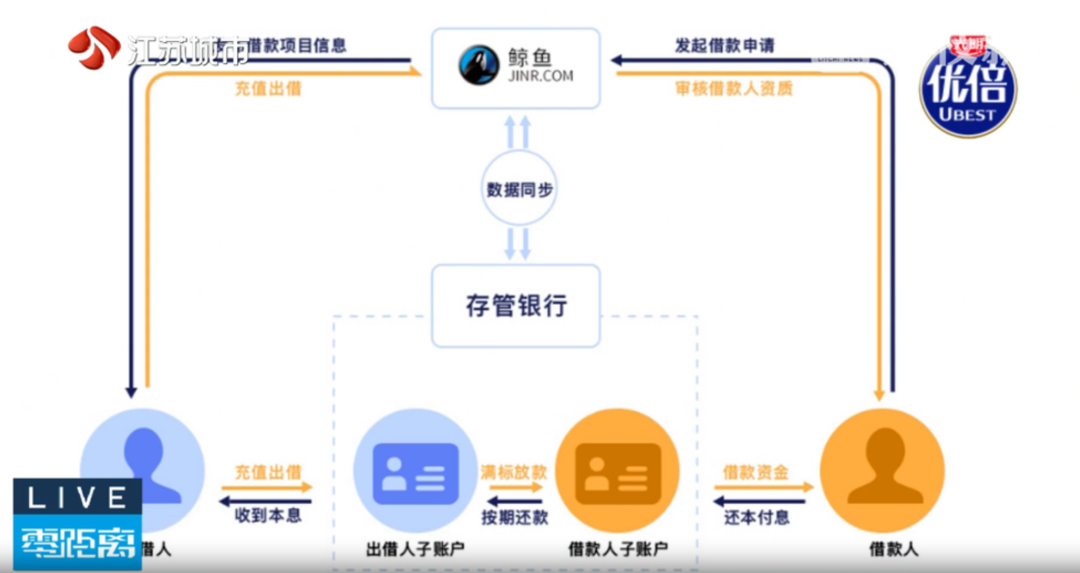
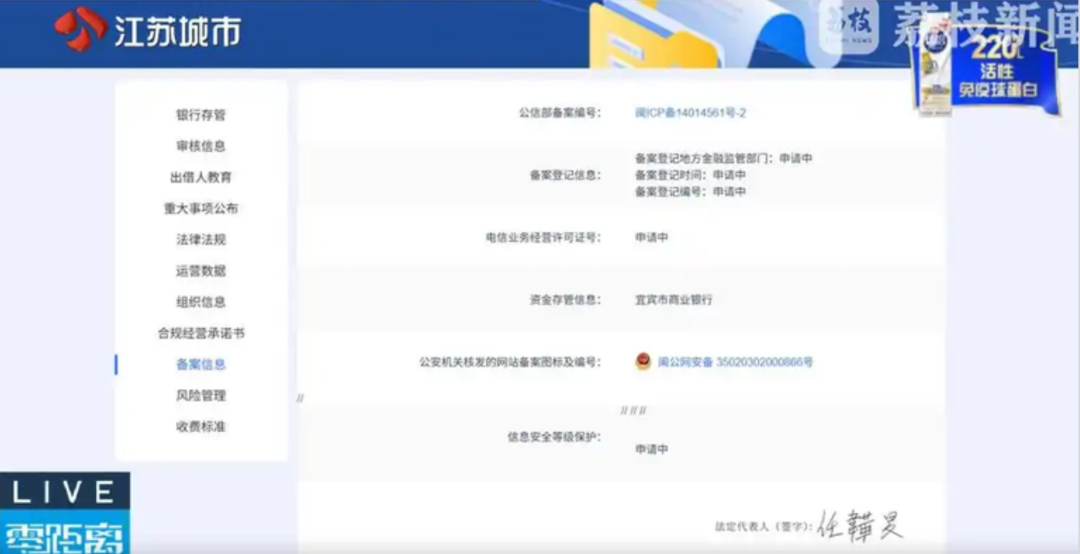
如果说人性的侥幸是这场终局的内因,那么平台精心包装的合规外衣则是彻底击穿投资者防线的外因。鲸鱼APP的公开信息曾给人极强的安全感:资金由银行存管,平台发布借款、出借信息。但真相往往藏在客服的核实后回复里。记者致电公开信息中标注的存管银行——宜宾市商业银行,客服人员给出了极其致命的回应:”我们曾经与厦门吉才神旗下平台开展过资金存管业务,但是相关的合作协议已经到期,目前合作已经终止。”更令人心惊的是,在鲸鱼APP的备案信息页面上,地方金融监管备案、电信业务经营许可证,每一项都赫然写着”申请中”。
也就是说,一个从未完成金融备案、不在地方金融监管名单内、甚至早就失去了银行资金存管庇护的平台,竟然在长达十年的时间里持续吸收着数十亿计的公众资金。它并非没有破绽,它只是把破绽藏在了普通人不会去查的地方。那张印在宣传册上的资金存管流程图,早已在合作协议终止的那一刻变成了一纸空文。但在普通人眼里,那依然是一道坚不可摧的安全闸门。
整个事件中最令人胆寒的细节,是山东用户的那句无奈之言:”目前鲸鱼APP还在正常运营,余额产生的利息也在发生变化,可只有提现的人,才发现平台已经出现问题,不提现人,还在持续存钱。”这是一种极其精准的流动性枯竭操盘手法。当提现通道开始卡顿,平台抛出第三方系统故障、审核排队等借口安抚情绪——这并非系统故障,而是延缓挤兑的缓兵之计。只要系统还显示着收益,只要那串数字还在跳动,沉没成本就会接管投资者的理智。当淮安用户的全家七八十万被套牢,当有用户试图用更多的本金去挽回之前的本金时,平台就用新入局者的充值,去填补老用户的提现窟窿。
据原文披露,目前厦门执法机关已依法开展核查工作。律师明确指出,该平台涉嫌未经国家批准向不特定人群筹集资金的非法集资。一旦立案,等待用户的,将是以年为单位计算的漫长追款通道。那些被”审核中”三个字冻结的七八十万,最终能追回多少,没有人能给出确切答案。
利益面前,人很难永远保持清醒。其实大可不必去苛责用户的不清醒,因为换作任何一个普通人,当看着银行利息一天天变少,面对一个随时能取、利息还高、且顺顺当当兑付了十年的平台,都很难不动心。击溃他们的往往不是什么对财富的贪婪渴望,而是对生活那点精打细算的指望,以及对”有存管、有备案”的朴素信任。想赚认知之外的钱,说到底,是在为自己的局限买单。
在复杂的利益场里,不能把身家性命的希望全押在平台虚无缥缈的道德层面上。因为在巨大的利益面前,缺乏监管的承诺往往比纸还薄。面对那些包装得再精美、承诺得再动听的平台,不妨多留个心眼:到银行客服那里打个电话,问问存管协议还在不在;去地方金融局查查名单,看看它到底合不合规。信任固然美好,但在真金白银面前,查证永远比信任便宜,离场也永远比等待便宜。
所有命运馈赠的”审核中”,最终都会变成漫长岁月里的无影踪。敬畏常理,不是因为常理有多么高深,而是因为在狂热与财富焦虑的废墟中,它是普通人唯一能抓住的、最踏实的那块浮木。
看完这位用户的遭遇,你身边是否也有长辈或朋友沉迷于这类”高息且灵活”的理财平台?你平时会如何帮家人规避这类金融陷阱?欢迎在评论区留言分享你的经历或看法。
本文所有事实陈述及人物言论均基于主流权威媒体的公开报道。文章旨在传递金融防骗常识与深度社会观察,不构成任何投资建议或法律意见。文中提及的平台名称及事件进展,请以官方司法机关及监管部门发布的信息为准。理财有险,投资需谨慎。
#鲸鱼APP暴雷
#理财避坑指南
#P2P清退
#金融常识科普
信息来源:
2026年11月7日 | 《”鲸鱼”金融平台无法提现 多地用户报警》 | 江苏新闻 / 南京零距离
2026年11月7日 | 关于资金存管合作的公开回应及记者核实录音 | 宜宾市商业银行客服
2026年11月7日 | 关于平台是否在监管名单内的公开回应 | 厦门市地方金融管理局工作人员
2026年11月7日 | 关于接警情况及冻结App诉求的公开回应 | 厦门市公安局110指挥中心及辖区受案单位
2026年11月7日 | 关于鲸鱼平台事件定性及维权建议的法律观点分析 | 江苏永衡律师事务所 贺礼周律师